Resumen del reporte
Datos generalesExtraído automáticamente del documento. Verifica cada dato contra el reporte original antes de usarlo.
Desde qué significa la palabra "crédito" hasta quién decide tu puntaje — y una herramienta para analizar tu propio reporte, gratis y en privado. Sin tecnicismos innecesarios.
Acepta reportes en PDF, Word y Excel. El archivo se procesa en este navegador para identificar señales positivas, riesgos y una estrategia clara de corrección.
o selecciónalo desde tu computadora o teléfono
PDF · Word (.docx) · Excel (.xlsx, .xls, .csv) · Máximo 20 MBNo pudimos completar la evaluación
Extraído automáticamente del documento. Verifica cada dato contra el reporte original antes de usarlo.
Ataca primero lo que puede causar más daño; protege al mismo tiempo lo que ya está funcionando.
Inicia sesión para guardar este resultado en tu cuenta y consultarlo después.
Evaluación automática con fines educativos. Verifica cada dato en el documento original. No disputa información correcta ni sustituye asesoría financiera o legal.
Estas son las bases sobre las que se construye todo lo demás: tu puntaje, tus opciones de préstamo y hasta algunos trabajos o rentas.
El crédito es la capacidad de pedir dinero prestado o recibir un producto o servicio ahora, con el compromiso de pagarlo después. Cuando usas una tarjeta, financias un carro o firmas un plan de pago, estás usando crédito. A cambio de esa confianza, los prestamistas evalúan qué tan probable es que pagues según lo acordado — y esa evaluación se resume, con el tiempo, en tu historial y tu puntaje de crédito.
Es el registro detallado de cómo has manejado el crédito a lo largo del tiempo: qué cuentas has abierto, cuánto debes, si pagas a tiempo o te atrasas, y cuánto tiempo llevas usando cada cuenta. Tres empresas privadas — los burós de crédito — recopilan esta información de tus prestamistas y la organizan en un reporte. Ese reporte es la materia prima que se usa para calcular tu puntaje.
La escala principal en Estados Unidos va de 300 a 850. No es un examen que se aprueba una vez — es una fotografía que cambia cada mes según tu comportamiento reciente.
Tu información no vive en un solo lugar. Tres compañías privadas la recopilan de forma independiente — por eso tu reporte puede verse distinto en cada una.
Una de las tres agencias que recopila información de bancos, prestamistas y cobradores de deuda para armar tu reporte de crédito.
Recibe datos de tus cuentas de crédito de forma independiente a las otras dos — no todos los prestamistas reportan a las tres.
La tercera agencia. Por eso conviene revisar los tres reportes, no solo uno: un error puede aparecer en una sola agencia.
Ninguna es una agencia del gobierno — son empresas privadas. La sección siguiente explica cómo cada una traduce tu historial en un número.
El número que ves en una aplicación puede no ser el mismo que consulta el banco. El modelo, la versión, el buró y la fecha de cálculo pueden cambiar el resultado.
Desarrollado por Fair Isaac Corporation. Los puntajes FICO base normalmente usan una escala de 300 a 850. También existen versiones especializadas para autos y tarjetas que pueden ir de 250 a 900. Cada prestamista decide qué versión utiliza.
Creado en conjunto por los tres burós. VantageScore 3.0 y 4.0 usan una escala de 300 a 850. VantageScore 4.0 considera tendencias y puede evaluar a algunas personas con expedientes más nuevos o limitados.
En ambos casos, lo que más mejora tu puntaje es lo mismo: pagos puntuales y saldos bajos.
Qué podrían consultar: tradicionalmente, puntajes hipotecarios FICO 2 de Experian, FICO 5 de Equifax y FICO 4 de TransUnion, a menudo usando el puntaje medio. El mercado hipotecario está incorporando también VantageScore 4.0 y FICO 10T según el programa y el prestamista. Revisan además ingresos, deudas, activos y pronto inicial.
Qué podrían consultar: FICO Auto Score 8, 9 u otra versión especializada; algunos prestamistas usan un FICO base o VantageScore. También pesan el ingreso, las deudas, el pronto inicial, el plazo y el vehículo.
Qué podrían consultar: FICO Bankcard Score 8 o 9, FICO Score 8 o 9, o VantageScore. El emisor puede decidir aprobación, límite, APR, depósito de seguridad y recompensas usando su propio modelo interno además del puntaje.
Qué podrían consultar: con frecuencia un FICO base —como FICO Score 8— o VantageScore, junto con ingreso, relación deuda-ingreso, empleo, monto y plazo. Un puntaje bajo puede significar tasa mayor, menor monto o garantía/cosolicitante.
Préstamos federales: la mayoría no exige revisión de crédito; Direct PLUS es una excepción. Préstamos privados: normalmente revisan el historial y algún modelo de puntaje, y pueden requerir cosolicitante o cobrar una tasa mayor.
El puntaje no decide solo: el banco puede considerar el reporte completo, pagos recientes, utilización, cobranzas, ingreso, deudas, reservas, garantía, relación previa y reglas internas. Dos bancos pueden ofrecer resultados diferentes al mismo solicitante.
Estos escenarios muestran tendencias generales, no promesas de aprobación. Cada banco fija sus propios límites y revisa el perfil completo.
| Categoría orientativa | Casa | Auto | Tarjetas / personal | Estudiantil privado |
|---|---|---|---|---|
| ExcelenteFICO 800–850 | Más opciones. Puede competir por tasas bajas si ingreso, deudas y pronto también son sólidos. | Mayor poder de negociación. Más probabilidad de APR competitivo y plazos favorables. | Productos premium. Límites mayores y mejores APR/recompensas, sujetos a ingreso. | Mejores condiciones posibles. Puede reducir la necesidad de cosolicitante. |
| Muy buenoFICO 740–799 | Perfil fuerte. Suele tener buenas opciones convencionales y tasas competitivas. | Buena aprobación potencial. El APR puede acercarse al nivel preferente. | Amplia selección. Buenas tarjetas y préstamos, aunque no siempre la oferta mínima anunciada. | Condiciones favorables. El ingreso y el historial siguen determinando monto y tasa. |
| BuenoFICO 670–739 | Posible aprobación. Puede pagar una tasa algo mayor y necesitar comparar más ofertas. | Financiamiento disponible. Tasa intermedia; un pronto mayor puede mejorar la propuesta. | Opciones estándar. Límites iniciales moderados o APR más alto. | Posible sin cosolicitante. Dependerá bastante del ingreso y deudas. |
| RegularFICO 580–669 | Menos opciones. Tasas mayores; podría explorar programas FHA/VA/USDA si reúne requisitos. | Costo elevado. APR mayor, pronto más alto o plazo/monto limitado. | Productos limitados. Tarjeta asegurada, menor límite o préstamo con tasa alta. | Cosolicitante probable. El prestamista puede reducir el monto o aumentar el APR. |
| MaloFICO 300–579 | Aprobación difícil. Puede convenir corregir errores y fortalecer el perfil antes de solicitar. | Riesgo de términos costosos. Posible denegación, APR muy alto o pronto considerable. | Muy pocas opciones. Productos asegurados o denegación; cuidado con préstamos abusivos. | Crédito privado difícil. Podría requerir un cosolicitante fuerte; prioriza ayuda federal primero. |
Los rangos mostrados son categorías FICO comunes. VantageScore 4.0 agrupa 781–850 como superprime, 661–780 prime, 601–660 near prime y 300–600 subprime. No son requisitos universales de aprobación.
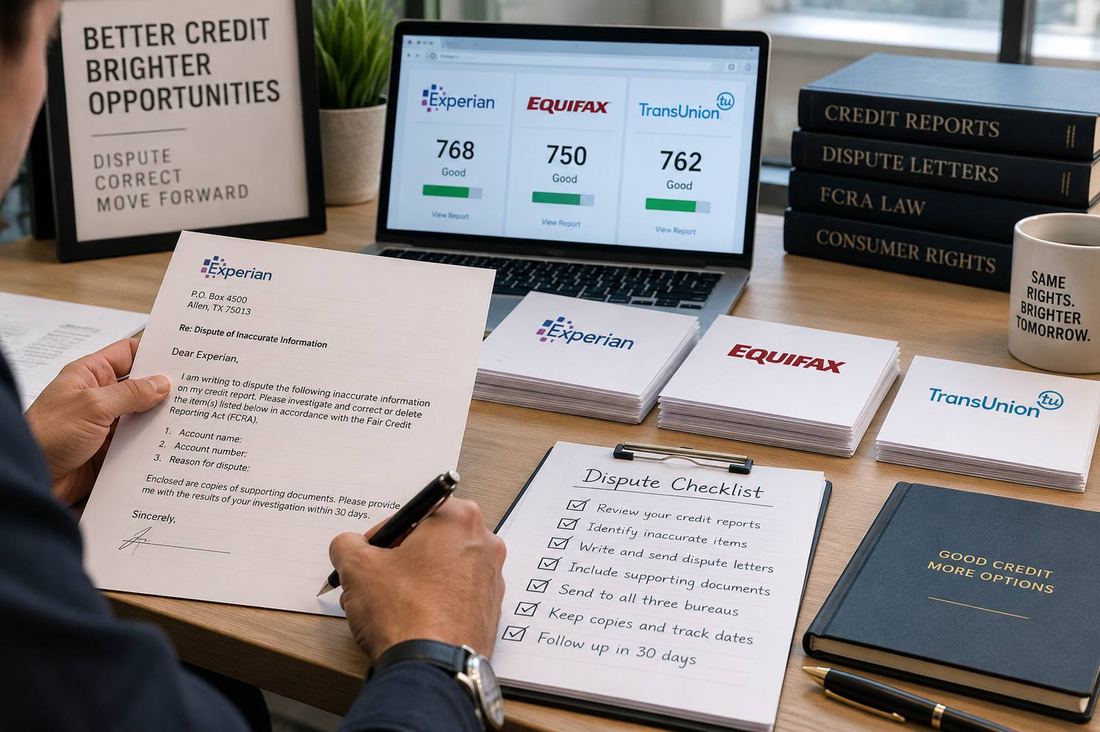
Esto es distinto a lo de los cobradores: aquí hablamos de tu derecho a disputar información con el buró de crédito mismo (Equifax, Experian o TransUnion) — el que decide qué aparece en tu reporte, sin importar quién la reportó.
Por ley, el buró debe investigar de forma gratuita — no puede cobrarte por eso. Tiene que revisar la información que disputas, considerar cualquier evidencia que le envíes, y decidir si la mantiene tal cual, la corrige o la elimina de tu archivo.
Por regla general, 30 días calendario desde que reciben tu disputa (45 días si la envías poco después de pedir tu reporte anual gratis). Ese plazo puede extenderse 15 días más si tú les mandas información adicional relevante durante esos 30 días. Dentro de los primeros 5 días hábiles, el buró también debe avisarle a quien reportó esa información — tu acreedor, el cobrador, etc. — que la estás disputando.
Si al terminar la investigación la información resulta incorrecta, incompleta, o simplemente no se puede verificar, la ley los obliga a eliminarla o corregirla de tu archivo y a avisarle a quien la reportó. Dentro de los 5 días hábiles siguientes, deben enviarte por escrito los resultados y una copia gratuita de tu reporte ya actualizado.
Si el buró decide mantener la información y tú sigues en desacuerdo, tienes derecho a agregar una breve declaración —hasta 100 palabras— explicando tu versión. Esa declaración debe aparecer junto a esa cuenta cada vez que alguien más pida tu reporte de ahí en adelante.
Sí. Tienes derecho a pedirle al buró que notifique la corrección (o la eliminación) a cualquier persona o empresa a la que le hayan entregado tu reporte en los últimos 6 meses — o en los últimos 2 años, si fue para fines de empleo.
Primero, guarda todo por escrito: la disputa que enviaste, la fecha, y cualquier respuesta. Puedes presentar una queja gratuita ante el CFPB o la FTC, que supervisan a los burós de crédito. La ley también te permite demandar: si el incumplimiento fue negligente, puedes recuperar tu daño real más los costos legales; si fue intencional, puedes recuperar entre $100 y $1,000 aunque no pruebes un daño específico, más daños punitivos y honorarios de abogado. Tienes hasta 2 años desde que te enteraste del problema, o 5 años desde que ocurrió — lo que pase primero.
Resumen educativo de la Fair Credit Reporting Act, en especial la § 611 (15 U.S.C. § 1681i) sobre el proceso de reinvestigación, y las §§ 616–618 (15 U.S.C. §§ 1681n–1681p) sobre responsabilidad civil y plazos para demandar. No es asesoría legal; si tu disputa involucra montos altos o el buró se niega a corregir algo evidente, considera consultar a un abogado de consumidores o a un programa de asistencia legal gratuita en tu estado.
Si tu reporte muestra una cuenta en cobranza, estas son las reglas que la ley federal impone a quien intenta cobrarte — no a tu acreedor original en la mayoría de los casos, sino específicamente a las agencias de cobranza.
Un cobrador de deuda es una empresa cuyo negocio principal es cobrar deudas de otros — por ejemplo, una agencia que compró tu deuda o que la maneja por cuenta del acreedor original. Tu banco o la tienda donde abriste una cuenta, cobrando bajo su propio nombre, generalmente no cuenta como "cobrador de deuda" bajo esta ley — así que estas protecciones aplican con más fuerza cuando es una agencia externa la que te contacta.
Sí. Dentro de los primeros 5 días de contactarte, el cobrador debe enviarte por escrito el monto, el nombre del acreedor original y una explicación de tu derecho a disputar. Si les respondes por escrito dentro de 30 días diciendo que disputas la deuda, están obligados a detener el cobro hasta que te envíen prueba de que es válida.
Sí — por escrito, en cualquier momento. Una vez que reciben tu carta, solo pueden contactarte una vez más: para confirmar que dejarán de hacerlo, o para avisarte qué acción legal específica van a tomar. No pueden seguir llamándote después de eso.
No pueden amenazarte con violencia, usar lenguaje obsceno, llamarte repetidamente con la intención de acosarte, ni mentir sobre el monto o el estatus legal de la deuda. Tampoco pueden decir que te arrestarán o embargarán tu sueldo si no tienen intención real (o autoridad legal) de hacerlo, ni hacerse pasar por abogados o por una agencia del gobierno.
Solo pueden contactarte entre las 8:00 a.m. y las 9:00 p.m., hora de tu ubicación. Si el cobrador sabe (o debería saber) que tu empleador prohíbe este tipo de llamadas en el trabajo, no puede contactarte ahí.
Tienes un año desde que ocurrió la violación para demandar. Puedes recuperar el daño real que sufriste, hasta $1,000 adicionales aunque no puedas probar un daño específico, y que te paguen los costos y honorarios de tu abogado si ganas. También puedes reportar la conducta a la FTC o al CFPB.
Resumen educativo de la Fair Debt Collection Practices Act (15 U.S.C. §§ 1692–1692p). No es asesoría legal; si estás enfrentando cobranza activa o crees que violaron tus derechos, considera consultar a un abogado de consumidores o a un programa de asistencia legal gratuita en tu estado.
Ahora que conoces las bases, mira cómo tu crédito se conecta con la compra de una casa o un auto.
Ver casa y auto